Yabancı konaklama platformlarının Türkiye’deki faaliyetlerini düzenlemeyi amaçlayan kanun teklifi, bu platformların Kültür ve Turizm Bakanlığından izin belgesi almasını, belirli yükümlülükleri yerine getirmesini ve izinsiz faaliyet hâlinde erişimlerinin engellenmesini öngörüyor. Meclise sunulan ve komisyonda kabul edilen teklif, turizm sektöründe farklı yönleriyle tartışılırken bu yazıda düzenleme, kanun yapma tekniği, mevcut mevzuatla uyum ve uygulamada doğurabileceği hukuki sorunlar bakımından ele alınacaktır.
Kanunun kapsamı belli mi?
Bir kanunun ilk olarak kime ve hangi faaliyetlere uygulanacağının anlaşılması gerekir. İncelenen teklifte ise bu temel mesele, yeterince açık bir biçimde ortaya konulmuş değil.
Teklifin 1. maddesinde kanunun kapsamı belirlenirken “bu Kanun kapsamında faaliyette bulunan” platformlardan söz ediliyor. Ne var ki hangi faaliyetin platformu kanunun kapsamına soktuğu, tanımlar bölümünden açıkça anlaşılamıyor. Bu husus ancak diğer maddeler birlikte değerlendirildiğinde ortaya çıkarılabiliyor.
Daha önemlisi, yabancı bir platformun hangi durumda Türkiye’de faaliyet gösterdiği kabul edilecek?
İnternet üzerinden hizmet veren bir platformun Türkiye’de yerleşik olması gerekmiyor. Türkiye’deki bir oteli dünyanın herhangi bir yerinden satışa sunabilir. Peki bu durumda faaliyetin Türkiye’de gerçekleştiğini söylemek için neye bakılacak? Otelin Türkiye’de bulunmasına mı, müşterinin Türkiye’de yaşamasına mı, ödemenin Türkiye’de yapılmasına mı?
Örneğin Almanya’da yaşayan bir turist, Antalya’daki bir oteli yabancı bir platform üzerinden rezerve ettiğinde bu işlem kanunun kapsamına girecek mi? Girecekse hangi ölçüte göre?
Bunlar yalnızca teorik sorular değil. Kanunun uygulanmasını, izin yükümlülüğünün kapsamını ve ihlal hâlinde hangi yaptırımların gündeme geleceğini doğrudan ilgilendiriyor.
Kullanılan Kavramların Uygunluğu
Metinde kullanılan kavramlar bakımından da benzer bir sorun var. “Aracılık sözleşmesi”, “faaliyete konu hizmeti veren”, “hizmete konu satış bedeli”, “sorumlu kişi” ve “müşteri” gibi ifadelerin hangi anlamda kullanıldığı açıkça belirlenmeli.
Bu kavramların bir bölümü 6563 sayılı Elektronik Ticaretin Düzenlenmesi Hakkında Kanun’da tanımlanmış durumda. Ancak yeni teklifte platformların söz konusu kanundaki belirli statülerin dışında tutulması, mevcut tanımların yeni düzenleme bakımından nasıl uygulanacağı konusunda tereddüt yaratabilir. Kanun metninde kullanılan kavramların anlamını başka hükümlerden ve farklı kanunlardan hareketle bulmaya çalışmak, uygulamada yorum farklılıklarına kapı aralar. Oysa izin ve yaptırım gibi sonuçlar doğuran bir düzenlemede, muhatabın hangi kurala tabi olduğunu ilk bakışta anlayabilmesi gerekir.
Temsilci başka, sorumlu kişi başka mı?
Teklifte üzerinde durulması gereken bir diğer konu, Türkiye’de gösterilecek temsilci ile başvuruda belirtilmesi gereken sorumlu kişi arasındaki ilişki. Metinde iki ayrı kavram kullanılıyor. Ancak bunların aynı kişiyi mi ifade ettiği, görevlerinin nerede ayrıldığı ve hangi sorumlulukları üstlendikleri açık değil.
Özellikle mali sorumluluk bakımından bu ayrım önemli. Türkiye’de tebligatları almak ve başvuruları cevaplamak üzere görevlendirilen bir temsilcinin, platformun bütün borçlarından da sorumlu tutulduğu düşünülebilir mi? İdari para cezaları, turizm payı veya mahkeme kararlarından doğan borçlar temsilcinin şahsi sorumluluğunu doğuracak mı?
Dijital hizmet vergisi mükellefiyeti: İzin şartı ile vergi muafiyeti arasındaki ilişki
Teklifin 3. maddesinin dördüncü fıkrasının (a) bendinde, izin belgesi alınabilmesi için dijital hizmet vergisi mükellefi olma şartı öngörülmektedir.
Bununla birlikte, 7194 sayılı Kanun’un 4. maddesinde dijital hizmet vergisine ilişkin muafiyet hükümleri bulunmaktadır. Buna göre, ilgili şartların gerçekleşmesi hâlinde, bir önceki hesap döneminde Türkiye’de elde edilen hasılatı 20 milyon TL’den veya dünya genelinde elde edilen hasılatı 750 milyon avrodan az olan hizmet sağlayıcılar bakımından muafiyet söz konusu olabilmektedir.
Bu durumda önemli bir soru ortaya çıkmaktadır: Dijital hizmet vergisi bakımından kanuni muafiyetten yararlanan bir platform, teklif kapsamında izin belgesi alabilecek midir?
Vergi mükellefi olma şartının, fiilen vergi ödeme yükümlülüğüyle mi yoksa vergi mevzuatı kapsamında mükellefiyet statüsünün bulunmasıyla mı ilgili olduğu açık değildir. Vergi mevzuatına göre muaf olan bir işletmenin, başka bir kanun kapsamında izin alabilmek için hangi hukuki statüde bulunması gerektiği ayrıca düzenlenmelidir.
Yerli ve yabancı platformlar arasındaki farklılık
Teklif, izin belgesi sistemini yurt dışında yerleşik platformlar üzerinden kurmaktadır. Bu yaklaşım, Türkiye dışında faaliyet gösteren işletmelerin denetlenmesi ve Türkiye’deki hukuki yükümlülüklerle ilişkilendirilmesi bakımından belirli bir düzenleme ihtiyacına cevap verebilir.
Bununla birlikte, Türkiye’de yerleşik olup benzer faaliyetleri yürüten, ancak ilgili mevzuat kapsamında seyahat acentası belgesine sahip olmayan dijital platformların hukuki durumu ayrıca açıklığa kavuşturulmalıdır.
1618 sayılı Seyahat Acentaları ve Seyahat Acentaları Birliği Kanunu ile yeni teklif arasındaki ilişki, yalnızca yabancı platformların izin alıp alamayacağı üzerinden değerlendirilmemelidir. Aynı veya benzer hizmetleri sunan yerli ve yabancı işletmelerin hangi şartlara tabi olduğu da ortaya konulmalıdır.
Paket tur istisnası tüketiciyi ne kadar koruyacak?
Teklifteki en önemli hukuki tartışmalardan biri, paket tur satışlarına getirilen istisna.
Teklifin 4. maddesinin üçüncü fıkrası, platformun doğrudan gerçekleştirdiği ve ulaştırma, konaklama ve bunlara bağlı olmayan hizmetlerden en az ikisinin birlikte sunulduğu bazı satışların paket tur kapsamında değerlendirilmeyeceğini öngörüyor.
Bu hüküm, 6502 sayılı Tüketicinin Korunması Hakkında Kanun’un 51. maddesiyle birlikte ele alınmalı. Çünkü paket tur düzenlemeleri, seyahat hizmetlerinin nasıl satılacağını belirlemenin ötesinde, tüketiciye önemli haklar tanıyor.
Burada gözden kaçırılmaması gereken nokta şu: Uçak bileti ile otel rezervasyonunun birlikte sunulması, ilgili kanuni şartlar gerçekleştiğinde paket tur hükümlerinin uygulanmasını gündeme getirebilir. Yeni teklifte ise belirli platform satışlarının bu kapsamın dışında bırakılması öngörülüyor. Bu istisnanın hangi ihtiyaçtan kaynaklandığı anlaşılabilir. Yabancı platformların uçak bileti ve konaklama hizmetini birlikte sunabilmesinin önündeki hukuki engellerin giderilmesi amaçlanmış olabilir. Ancak bu amaç gerçekleştirilirken tüketicinin mevcut korumalarının hangi ölçüde devam edeceği sorusu cevapsız bırakılamaz.
Paket tur sözleşmelerinde tüketicinin bilgilendirilmesi, sözleşmenin içeriği, iptal ve fesih hakları ile ilgili sigorta ve teminat yükümlülükleri belirli kurallara bağlanmıştır. Bir satışın paket tur kapsamından çıkarılması, bu korumaların uygulanmasını etkileyebilir. Konunun Avrupa Birliği mevzuatı bakımından da dikkate değer bir yönü var. AB düzenlemeleri, belirli koşullarda ayrı sözleşmelerle veya bağlantılı çevrim içi rezervasyonlarla satın alınan seyahat hizmetlerini de paket seyahat ya da bağlantılı seyahat düzenlemeleri kapsamında ele alabiliyor. Dolayısıyla hizmetlerin farklı işlemlerle satın alınması, tüketicinin her durumda koruma dışında kalacağı anlamına gelmiyor.
Türkiye’de ise 6502 sayılı Kanun ve ilgili düzenlemelerle oluşturulan sistemin yanında, yabancı platformlara özgü bir istisna getirilmesi söz konusu. Bu durumun tüketici hakları bakımından doğuracağı sonuçlar açıkça ortaya konulmalı.
Örneğin tüketici, uçak bileti ile konaklamayı tek bir platform üzerinden satın aldığında, başka bir satış kanalından aynı hizmetleri alan tüketiciyle aynı haklara sahip olacak mı? Bir iptal durumunda hangi kurallara başvuracak? Paket tur mevzuatındaki güvenceler uygulanmayacaksa tüketici hangi hukuki korumadan yararlanacak?
Türk hukuku ve Türk mahkemeleri her uyuşmazlıkta yetkili olacak mı?
Teklifin 4. maddesinin beşinci fıkrasında, izin belgesi kapsamındaki faaliyetlerden kaynaklanan uyuşmazlıklarda Türk hukukunun uygulanması ve Türk mahkemelerinin münhasıran yetkili olması öngörülüyor. Türkiye’deki tesislerle yabancı platformlar arasındaki ilişkiler bakımından bu yaklaşım anlaşılabilir. Ancak hükmün hangi uyuşmazlıkları kapsadığı açık değil.
Platform ile tesis arasındaki ticari uyuşmazlıklar mı kastediliyor? Tüketicilerin platformlarla yaşadığı sorunlar da aynı kapsama mı giriyor? Türkiye’de konaklayan yabancı bir turistin tesisle yaşadığı uyuşmazlık bu hükme tabi olacak mı?
Üstelik kanun koyucunun Türk mahkemelerine münhasır yetki tanıması, yabancı ülkelerdeki mahkemelerin her durumda bu kuralla bağlı olacağı anlamına gelmiyor. Özellikle Avrupa Birliği hukukunun uygulandığı uyuşmazlıklarda tüketicinin kendi ülkesinde dava açma imkânı ve ilgili yetki kuralları ayrıca değerlendirilmelidir.
Yabancı bir mahkeme tarafından verilen kararın Türkiye’de tanınması veya tenfizi de ilgili milletlerarası usul hukuku kuralları çerçevesinde ele alınacaktır. Dolayısıyla metne Türk mahkemelerinin münhasır yetkili olduğunu yazmakla sınır ötesi uyuşmazlıkların tamamını çözmüş olmuyoruz. Düzenlemenin uluslararası özel hukukla ilişkisi de dikkate alınmalı.
Erişimin engellenmesi ve idarenin takdir yetkisi
Teklifin 6. maddesinde, izinsiz faaliyette bulunan platformlar bakımından erişimin engellenmesi mekanizması öngörülmektedir. Ayrıca izin belgesinin iptaline esas alınan bazı ifadelerin kapsamı ve idareye tanınan takdir yetkisinin sınırları da tartışmaya açıktır.
Özellikle “ülke yararına aykırı”, “kamu güvenini sarsıcı” ve “ülke turizmini baltalayıcı” faaliyetler gibi ifadelerin hangi somut davranışları kapsadığı açıkça belirlenmelidir.
Bu tür kavramların kanunlarda kullanılması her durumda hukuka aykırılık anlamına gelmez. Bununla birlikte, ağır idari sonuçlar doğuran hükümlerde ölçütlerin yeterince belirgin olmaması, benzer olaylarda farklı kararlar verilmesine ve işletmeler açısından hukuki öngörülebilirliğin zayıflamasına neden olabilir. Özellikle erişimin engellenmesi gibi bir yaptırımın uygulanmasında, ihlalin niteliği, kapsamı, devam edip etmediği ve daha hafif bir tedbirle giderilip giderilemeyeceği dikkate alınmalıdır.
Anayasa’nın 13. maddesi temel hak ve özgürlüklerin sınırlandırılmasında kanunilik ve ölçülülük ilkelerini; 40. maddesi ise etkili başvuru imkânlarına ilişkin güvenceleri düzenlemektedir. Bu çerçevede, idari makam tarafından verilecek erişim engeli kararlarının hangi şartlarda alınacağı, gerekçelendirilmesi, ilgililere bildirilmesi ve etkili yargısal denetime tabi tutulması önem taşımaktadır. Buradaki sorun, idareye denetim yetkisi tanınması değil; bu yetkinin açık, ölçülü ve denetlenebilir kurallarla sınırlandırılmasıdır.
Komisyonda Hangi Değişiklikler Kabul Edildi?
Komisyonda yapılan görüşmeler sonucunda teklifte bazı değişiklikler kabul edildi. Bunlar arasında, yabancı platformların alabileceği azami yüzde 17 oranındaki komisyon ve hizmet bedeli sınırının yalnızca yurt içinden yurt içine yapılan satışlarla sınırlandırılması yer alıyor. Böylece yurt dışından Türkiye’deki konaklama tesislerine yapılan rezervasyonlar bu sınırın dışında bırakıldı.
Bunun yanında, komisyon ve hizmet bedelinin hesaplanmasında KDV ve konaklama vergisi hariç net tutarın esas alınması kabul edildi. Bu değişiklikle, platformların vergi tutarları üzerinden de komisyon hesaplamasının önüne geçilmesi ve konaklama işletmelerinin bu nedenle ek maliyet üstlenmemesi amaçlanıyor.
Kabul edilen bu değişiklikler, teklifin özellikle komisyon uygulamasına ilişkin bazı noktalarını açıklığa kavuşturuyor. Ancak komisyon görüşmeleri sırasında, toplantıya katılanlar tarafından dile getirilen eleştirilerin bir bölümü ne yazık ki teklif metnine yansımadı.
Özellikle kanunun uygulama alanının belirsizliği, yerli ve yabancı platformlar arasındaki hukuki farklılıklar, paket tur istisnasının tüketicinin korunması üzerindeki etkileri ve idareye tanınan geniş takdir yetkisi gibi konularda dile getirilen kaygıların düzenlemeye ne ölçüde yansıtıldığı tartışmaya açık.
Sonuç
Yabancı konaklama platformlarının Türkiye’deki faaliyetlerinin düzenlenmesi, turizm sektörünün bugünkü yapısı düşünüldüğünde göz ardı edilebilecek bir konu değil. Vergi yükümlülüklerinin takibi, platformların hukuki muhataplarının belirlenmesi ve sektördeki faaliyetlerin denetlenmesi için düzenleme yapılması anlaşılabilir bir ihtiyaç.
Ancak iyi bir kanun, yalnızca yeni yükümlülükler getiren kanun değildir. Kimin hangi kurala tabi olduğunu açıkça gösteren, mevcut mevzuatla uyumlu çalışan ve uygulamada yeni belirsizlikler yaratmayan kanundur.

 Turizmci Naile Göçen Çukurova hayatını kaybetti
 Turizmcilerden Uyarı’’ ‘’2026 yılında karlılıkta 2019 yılı rakamlarının altında kaldık’’
 Bakan Ersoy, ''THY dünyadaki uçuş ağları ile Türkiye'ye önemli katkı sağlıyor''
 10. Uluslararası Gastronomi Turizmi Araştırmaları Kongresi başladı
 TUI Airline 2027 yılı için 17 milyon koltuk ve 84 bin uçuş planladı
 TURİZM SPOR EL ELE VERDİ
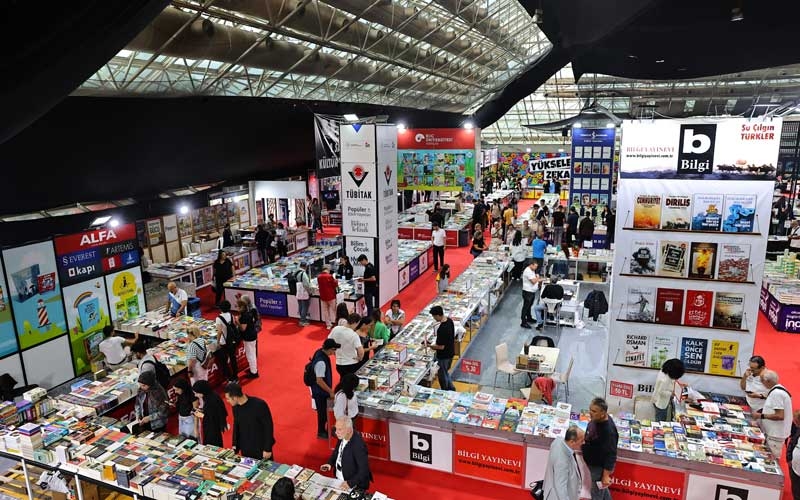 16. Antalya Kitap Fuarı kapılarını açtı
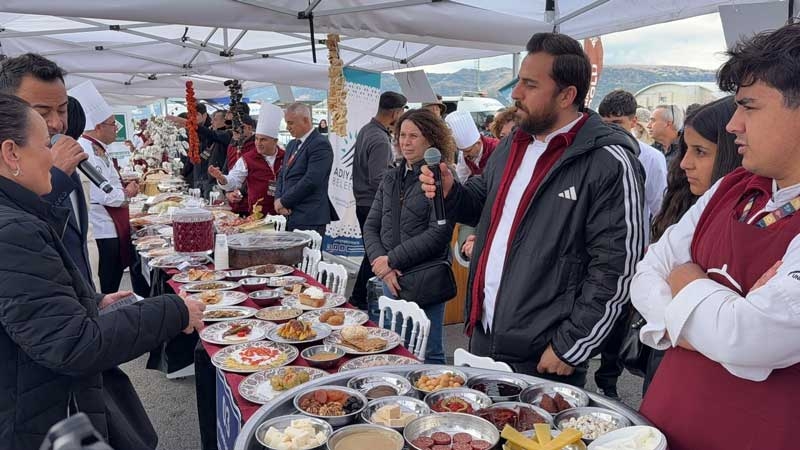 'Dünyanın En Büyük Anadolu Sofrası' ile Guinness Rekorlar Kitabına girdi
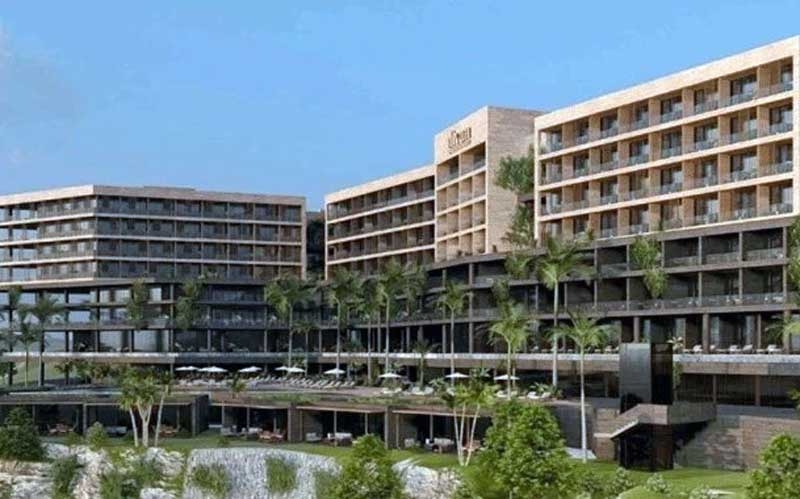 Açılışı yılan hikayesine dönen Antalya'nın simge oteli Talya sonunda açıldı
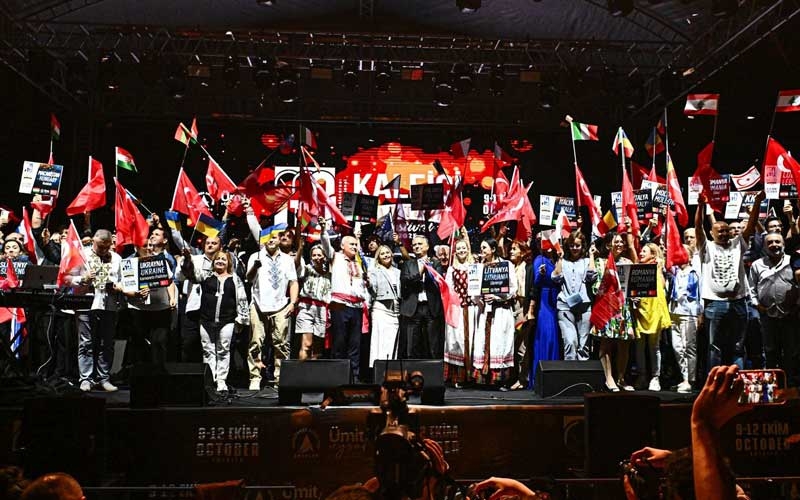 Kaleiçi Old Town Festivali 11 yaşında
 Türkiye Havacılık Sektörü: Rekor Yolcu Sayıları ve Büyüyen Maliyet Baskısı Gölgesinde 2026 Değerlendirmesi 02.09.2026 Dr. Batuğhan KARAER